Domain lyka.de kaufen?
Wir ziehen mit dem Projekt
lyka.de um.
Sind Sie am Kauf der Domain
lyka.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lyka.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
NICI 49809 Kuscheltier Luchs Lyka 45cm liegendLuchsdame Lyka ist die ideale Spiel- und Kuschelfreundin für kleine Raubkatzen-Fans, denen eine normale Hauskatze viel zu langweilig ist! Mit Lykas luchstypisch-geflecktem Plüschfell, das so flauschig und soft ist, wird selbst das wildeste Raubkätzchen zur Schmusekatze. Lyka begeistert mit ihrem niedlichen Gesichtsausdruck, den liebevollen Details und ihrer liegenden Körperform. Ob zum Spielen, Schmusen oder als Einschlafhilfe fürs Bettchen, die zuckersüße Lyka ist einfach eine zauberhafte Geschenkidee, die kleine, menschliche Raubkätzchen zahm werden lässt!79,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
NICI Kuscheltier Luchs Lyka 50cm schlenkernd GREENLuchs Lyka aus der Wild Friends Kollektion von NICI ist mit ihrem hochwertig verarbeiteten, wunderschön gefleckten Plüschfell und der flauschig weichen Füllung schnell eine unverzichtbare Spiel- und Kuschelfreundin. In ihr zauberhaftes Gesichtchen und die lustigen Pinselohren muss man sich einfach verlieben. Lyka kann es kaum erwarten, mit ihrem neuen Frauchen oder Herrchen jede Menge spannende Abenteuer zu erleben und dann müde am Abend Seite an Seite einzuschlafen. Das Luchs Kuscheltier ist Teil der NICI GREEN Produktwelt. Für NICI GREEN Produkte verwenden wir fast ausschließlich Plüsch- und Füllstoffe, die aus recycelten Materialien bestehen. Hierfür werden vor allem alte PET-Flaschen zu RPET verarbeitet.99,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
NICI 49808 Kuscheltier Luchs Lyka 35cm schlenkerndLuchs Lyka aus der Wild Friends Kollektion von NICI ist mit ihrem hochwertig verarbeiteten, wunderschön gefleckten Plüschfell und der flauschig weichen Füllung schnell eine unverzichtbare Spiel- und Kuschelfreundin. In ihr zauberhaftes Gesichtchen und die lustigen Pinselohren muss man sich einfach verlieben. Lyka kann es kaum erwarten, mit ihrem neuen Frauchen oder Herrchen jede Menge spannende Abenteuer zu erleben und dann müde am Abend Seite an Seite einzuschlafen.45,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Nici Green: Plüsch-Luchs Lyka, 20 cmLyka Luchs sucht einen Besitzer!Die NICI Wild Friends Kollektion umfasst entzückende Plüschfiguren, die Kinder jederzeit umarmen können. Dieser 20 cm große Luchs Lyka, hergestellt aus hochwertigem Plüsch, ist ein wunderschön gearbeitetes Tier, braun, flauschig und sehr niedlich.Die Figur bietet die Möglichkeit, verschiedene Geschichten zu spielen, um die Fantasie, Vorstellungskraft und Kommunikationsfähigkeiten der Kinder zu entwickeln, ist aber auch perfekt als Schlafbegleiter geeignet. Die Plüschfigur ist bei 30 Grad maschinenwaschbar.Die Figur gehört zur Nici Green-Reihe, die aus recyceltem Plüsch und Füllmaterialien hergestellt wird, was sie zu einer guten Wahl für umweltbewusste und global denkende Familien macht.Material: Plüsch und PolyesterGröße der Figur: 20 cmSeit über 30 Jahren bereichert NICI den Alltag von Jung und Alt mit seinen entzückenden, hochwertigen Plüschprodukten mit einzigartigen Merkmalen. NICI-Spielzeuge durchlaufen einen strengen Qualitätskontrollprozess, um sicherzustellen, dass auch die Kleinen die flauschigen, weichen und stilvollen Produkte sicher verwenden können.13,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **


Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
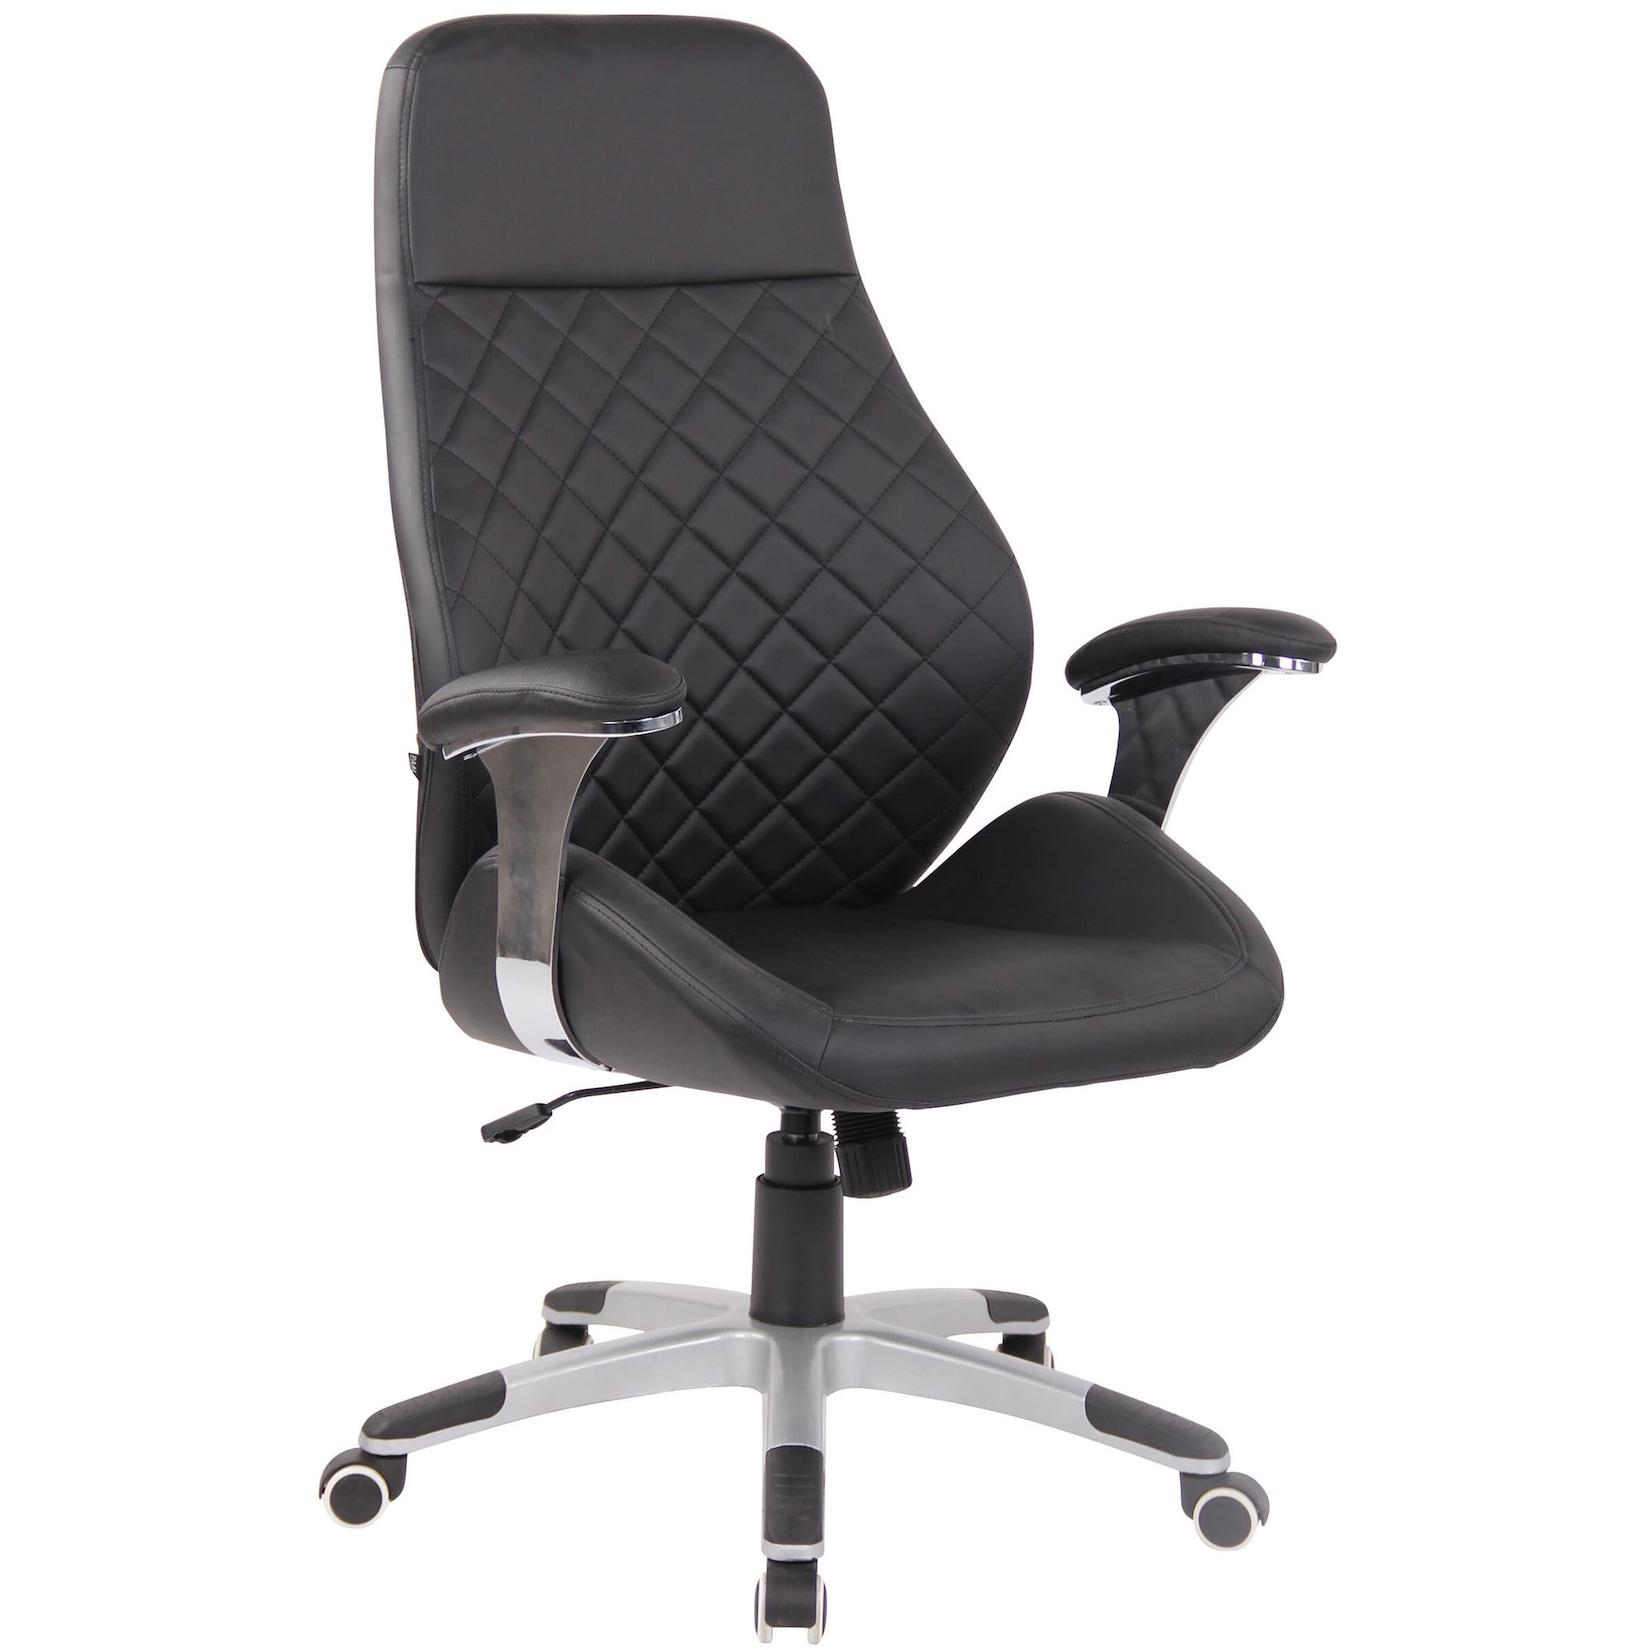
TPFLiving Bürostuhl Lyka Kunstleder HellbraunTPFLiving Bürostuhl Lyka Kunstleder Der Bürostuhl Lyka überzeugt nicht nur mit seinem modernen Look, auch in Sachen Komfort kann ihm keiner etwas vormachen. Der Drehstuhl ist mit einem pflegeleichten Kunstlederbezug oder Echtlederbezug ver114,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
NICI 49811 Kissen Luchs Lyka 43x25cmEine detaillierte Charakter-Applikation aus hochwertigem Plüsch, kombiniert mit einem attraktiven Design-Druck machen aus dem rechteckigen, kuschelweichen Plüschkissen eine chillige Kopfunterlage und einen dekorativen Eyecatcher für Bett, Couch und Sessel. Luchs Lyka von den Wild Friends hat es sich auf der Vorderseite so richtig gemütlich gemacht und zieht garantiert alle Blicke auf sich. Das grafisch puristische Muster auf der Rückseite macht das Kissen zur perfekten Wahl, um deinem Zuhause eine moderne und trendige Note zu verleihen. .70,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
NICI 49809 Kuscheltier Luchs Lyka 45cm liegendLuchsdame Lyka ist die ideale Spiel- und Kuschelfreundin für kleine Raubkatzen-Fans, denen eine normale Hauskatze viel zu langweilig ist! Mit Lykas luchstypisch-geflecktem Plüschfell, das so flauschig und soft ist, wird selbst das wildeste Raubkätzchen zur Schmusekatze. Lyka begeistert mit ihrem niedlichen Gesichtsausdruck, den liebevollen Details und ihrer liegenden Körperform. Ob zum Spielen, Schmusen oder als Einschlafhilfe fürs Bettchen, die zuckersüße Lyka ist einfach eine zauberhafte Geschenkidee, die kleine, menschliche Raubkätzchen zahm werden lässt!79,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
NICI Kuscheltier Luchs Lyka 50cm schlenkernd GREENLuchs Lyka aus der Wild Friends Kollektion von NICI ist mit ihrem hochwertig verarbeiteten, wunderschön gefleckten Plüschfell und der flauschig weichen Füllung schnell eine unverzichtbare Spiel- und Kuschelfreundin. In ihr zauberhaftes Gesichtchen und die lustigen Pinselohren muss man sich einfach verlieben. Lyka kann es kaum erwarten, mit ihrem neuen Frauchen oder Herrchen jede Menge spannende Abenteuer zu erleben und dann müde am Abend Seite an Seite einzuschlafen. Das Luchs Kuscheltier ist Teil der NICI GREEN Produktwelt. Für NICI GREEN Produkte verwenden wir fast ausschließlich Plüsch- und Füllstoffe, die aus recycelten Materialien bestehen. Hierfür werden vor allem alte PET-Flaschen zu RPET verarbeitet.99,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
NICI 49808 Kuscheltier Luchs Lyka 35cm schlenkerndLuchs Lyka aus der Wild Friends Kollektion von NICI ist mit ihrem hochwertig verarbeiteten, wunderschön gefleckten Plüschfell und der flauschig weichen Füllung schnell eine unverzichtbare Spiel- und Kuschelfreundin. In ihr zauberhaftes Gesichtchen und die lustigen Pinselohren muss man sich einfach verlieben. Lyka kann es kaum erwarten, mit ihrem neuen Frauchen oder Herrchen jede Menge spannende Abenteuer zu erleben und dann müde am Abend Seite an Seite einzuschlafen.45,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Nici Green: Plüsch-Luchs Lyka, 20 cmLyka Luchs sucht einen Besitzer!Die NICI Wild Friends Kollektion umfasst entzückende Plüschfiguren, die Kinder jederzeit umarmen können. Dieser 20 cm große Luchs Lyka, hergestellt aus hochwertigem Plüsch, ist ein wunderschön gearbeitetes Tier, braun, flauschig und sehr niedlich.Die Figur bietet die Möglichkeit, verschiedene Geschichten zu spielen, um die Fantasie, Vorstellungskraft und Kommunikationsfähigkeiten der Kinder zu entwickeln, ist aber auch perfekt als Schlafbegleiter geeignet. Die Plüschfigur ist bei 30 Grad maschinenwaschbar.Die Figur gehört zur Nici Green-Reihe, die aus recyceltem Plüsch und Füllmaterialien hergestellt wird, was sie zu einer guten Wahl für umweltbewusste und global denkende Familien macht.Material: Plüsch und PolyesterGröße der Figur: 20 cmSeit über 30 Jahren bereichert NICI den Alltag von Jung und Alt mit seinen entzückenden, hochwertigen Plüschprodukten mit einzigartigen Merkmalen. NICI-Spielzeuge durchlaufen einen strengen Qualitätskontrollprozess, um sicherzustellen, dass auch die Kleinen die flauschigen, weichen und stilvollen Produkte sicher verwenden können.13,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 58, Gewicht: 1970, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.